

La iniciativa impulsada por el Gobierno obtuvo 139 votos a favor, 110 en contra y dos abstenciones. El proyecto elimina los límites de ingresos y patrimonio para acceder al régimen simplificado y establece nuevas condiciones para las fiscalizaciones de ARCA. Ahora deberá ser tratado por el Senado.
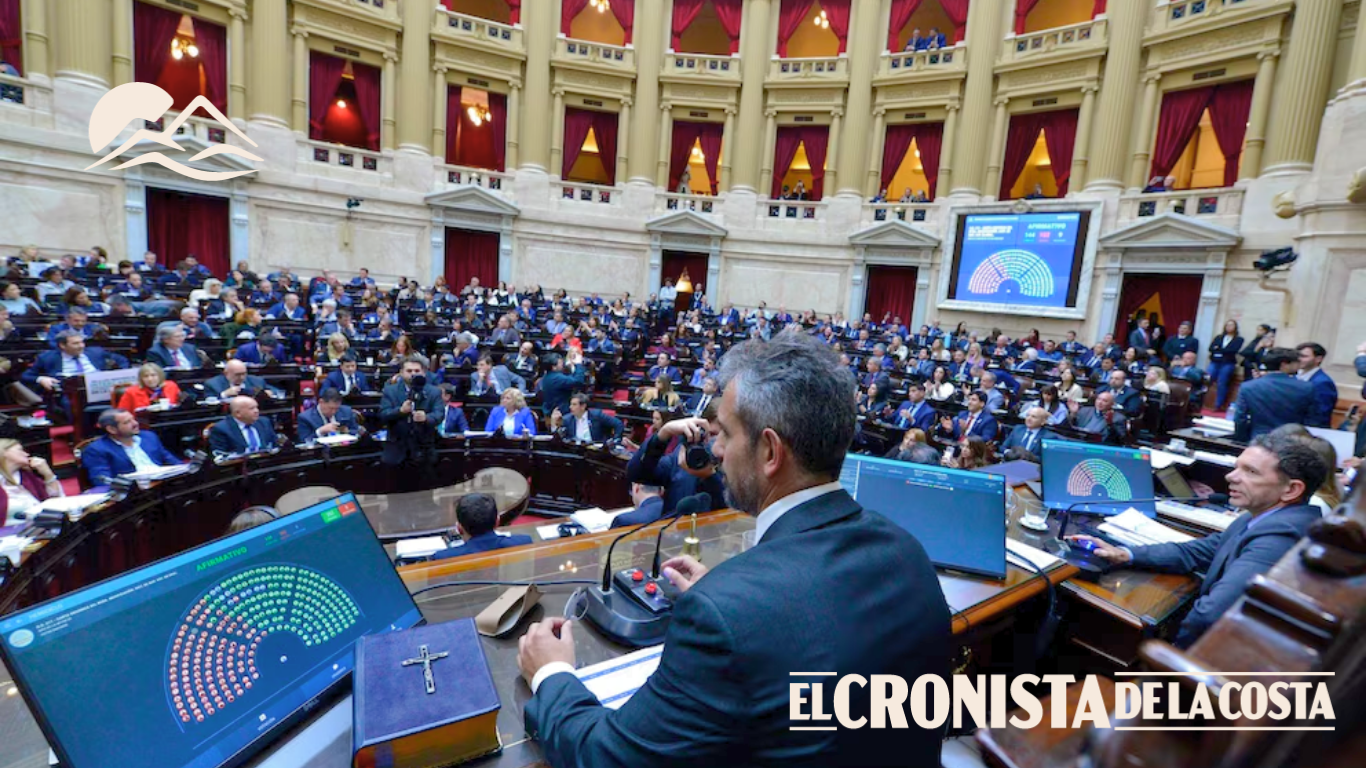
La Cámara de Diputados dio media sanción al proyecto conocido como Inocencia Fiscal II, una de las iniciativas económicas impulsadas por el Gobierno nacional para modificar el régimen de declaración y fiscalización de los contribuyentes.
La propuesta obtuvo 139 votos a favor, 110 en contra y dos abstenciones y ahora será girada al Senado para continuar con su tratamiento legislativo.
El proyecto busca ampliar el universo de contribuyentes que pueden acceder al Régimen Simplificado del Impuesto a las Ganancias administrado por ARCA y establecer mayores precisiones sobre las condiciones bajo las cuales el organismo puede cuestionar una declaración.
Se eliminan los topes de ingresos y patrimonio
Uno de los principales cambios consiste en eliminar los límites que actualmente restringen el acceso al régimen simplificado.
La iniciativa elimina el tope de $1.000 millones de ingresos y el límite de $10.000 millones de patrimonio, por lo que el sistema podría alcanzar a cualquier contribuyente con residencia fiscal en Argentina que cumpla con las condiciones previstas.
El mecanismo reemplaza la declaración jurada tradicional por una presentación simplificada, con el objetivo de reducir la carga administrativa y brindar mayor previsibilidad a los contribuyentes.
Desde el oficialismo defendieron la modificación bajo el argumento de que busca generar una relación diferente entre el Estado y quienes producen, trabajan, invierten y generan empleo.
Nuevas reglas para las fiscalizaciones de ARCA
Otro de los puntos centrales del proyecto establece cuándo ARCA podrá impugnar una declaración presentada bajo el régimen simplificado.
La iniciativa fija como referencia una diferencia de al menos el 15% respecto del impuesto determinado, en lugar de tomar como parámetro el saldo final a pagar.
También incorpora un criterio de razonabilidad: no se considerará significativa una diferencia cuyo monto nominal sea igual o inferior al 5% del límite establecido por el Régimen Penal Tributario, equivalente a $5 millones según los valores contemplados en el proyecto.
Además, el contribuyente tendrá un plazo de 15 días hábiles para corregir la declaración y abonar la diferencia correspondiente antes de que se configure la causal de impugnación.
Qué cambia en la carga de la prueba
La iniciativa también establece que la responsabilidad de acreditar una eventual irregularidad recaerá sobre ARCA.
El organismo deberá fundamentar sus observaciones en información declarada por el contribuyente, registros sistémicos o datos aportados por terceros.
El proyecto limita, además, el uso de determinadas presunciones para realizar ajustes tributarios. En particular, establece restricciones para utilizar depósitos bancarios como fundamento de una presunción hasta el 31 de diciembre de 2027.
Las restantes presunciones deberán contar con respaldo probatorio externo y no podrán utilizarse de manera aislada para determinar ajustes.
Beneficios para MiPyMEs y exclusión de funcionarios
La reforma contempla también una reducción automática del 25% en determinadas multas formales para MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean consideradas Grandes Contribuyentes Nacionales.
Durante el tratamiento legislativo se incorporó además una modificación para excluir de los principales beneficios del régimen a determinados funcionarios públicos.
Quienes hayan ejercido cargos de alta responsabilidad en alguno de los tres poderes del Estado durante los últimos cinco años podrán utilizar el sistema simplificado para presentar su declaración y pagar el saldo correspondiente, pero no accederán a la presunción de exactitud ni a las demás protecciones tributarias previstas.
El debate por los dólares no declarados
Uno de los aspectos que generó mayor discusión fue el posible impacto de la reforma sobre los fondos que actualmente permanecen fuera del sistema formal.
Desde el oficialismo sostienen que el objetivo es incentivar la incorporación de ahorros a la economía formal y reducir los obstáculos que enfrentan quienes buscan declarar sus activos.
La oposición, en cambio, cuestionó que el proyecto pueda terminar funcionando como una herramienta similar a un blanqueo y advirtió que las nuevas limitaciones a la capacidad de fiscalización podrían beneficiar a contribuyentes que hayan ocultado patrimonio.
El proyecto, sin embargo, no establece una amnistía general para dólares o bienes no declarados, sino que modifica las condiciones bajo las cuales ARCA podrá realizar determinadas investigaciones y ajustes.
Qué falta para que sea ley
Con la media sanción de Diputados, el proyecto deberá ahora ser analizado por el Senado de la Nación.
Si obtiene la aprobación de la Cámara alta, la reforma quedará en condiciones de convertirse en ley y modificar el actual esquema de fiscalización y declaración simplificada.
También se aprobó el acuerdo Mercosur-Singapur
Durante la misma maratónica sesión, Diputados también ratificó el Acuerdo de Libre Comercio entre el Mercosur y Singapur, que ya había recibido la aprobación del Senado.
La iniciativa obtuvo 234 votos afirmativos y cuatro negativos.
El acuerdo contempla la eliminación de aranceles para las exportaciones, además de disposiciones vinculadas con servicios, inversiones, compras públicas, propiedad intelectual, comercio electrónico y participación de micro, pequeñas y medianas empresas.
Según lo establecido, con la entrada en vigencia del tratado las exportaciones argentinas alcanzadas por el acuerdo podrán acceder al mercado de Singapur con un esquema arancelario preferencial, con el objetivo de ampliar los mercados y diversificar el comercio exterior.
La aprobación de ambas iniciativas marcó una nueva jornada legislativa de fuerte actividad para el oficialismo, que logró avanzar con dos proyectos vinculados con su agenda económica y comercial.